Tiendas llenas, cosecha menor: el mercado europeo de la manzana se prepara para la campaña 2026/27
La UE inicia la campaña comercial 2026/27 con almacenes frigoríficos mucho más llenos que el año anterior, pero con una cosecha mucho menor. Este es el panorama que se desprende del Informe Anual sobre Frutas de Hoja Caduca Frescas para la Unión Europea , publicado por el Departamento de Agricultura de los Estados Unidos (USDA) el 4 de noviembre de 2026, en el que se basa este artículo.
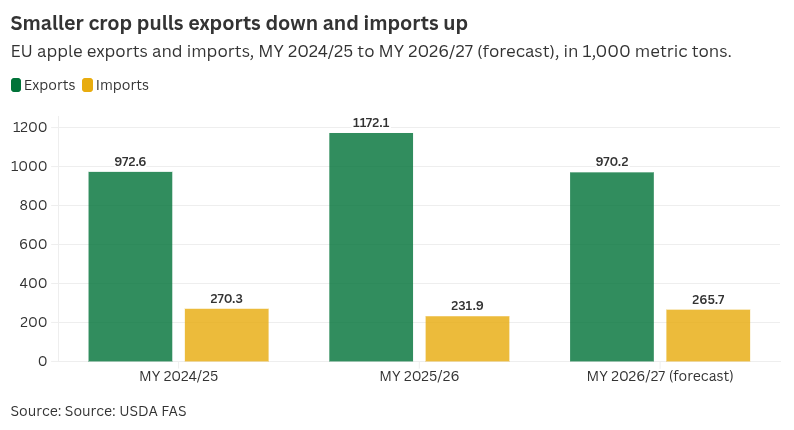
Según el informe, las existencias de manzanas de la UE se situaron en 1.022.444 toneladas métricas (TM) el 1 de junio de 2026, frente a las 677.363 TM del año anterior. Para 2026/27, los analistas del USDA pronostican un consumo interno de 9,88 millones de TM (frente a los 11,22 millones de TM), un procesamiento de aproximadamente 3,8 millones de TM (un 19% menos), importaciones de 265.700 TM (frente a las 231.911 TM) y exportaciones de 970.200 TM (frente a las 1.172.114 TM). El informe añade que los precios al productor aún no reflejan la menor cosecha.
Existencias y consumo
La Asociación Mundial de la Manzana y la Pera (WAPA) contabilizó 1.022.444 toneladas métricas en las tiendas de la UE el 1 de junio de 2026, lo que supone un 51 por ciento más que las 677.363 toneladas métricas del año anterior.
Se prevé que el consumo interno, compuesto aproximadamente por dos tercios de productos frescos y un tercio de productos procesados, disminuya un 12 % en comparación con la campaña 2025/26, como consecuencia de la menor cosecha. Se espera que el consumo destinado a procesamiento caiga un 19 %, y el de productos frescos un 12 %, debido principalmente a la mala cosecha en Polonia, un actor clave en la industria procesadora de la UE.
Las manzanas son la fruta más popular en todos los Estados miembros, excepto en España, donde las naranjas ocupan el primer lugar, y en los Países Bajos, donde lo hacen los plátanos. Sin embargo, el consumo per cápita ha disminuido en los últimos años. Los consumidores se decantan por frutas del bosque (por ejemplo, en Alemania), frutas de hueso (España), frutas exóticas como la piña, el mango y el melón (Países Bajos), o incluso por aperitivos que no son frutales.
Procesamiento: ¿a dónde va la fruta de menor calidad?
En general, se prevé que el procesamiento de manzanas en la UE se reduzca un 19 %, hasta aproximadamente 3,8 millones de toneladas métricas. El principal factor es la reducción del 30 % en Polonia; la mayoría de los demás Estados miembros también procesan menos, en parte debido a la menor producción no comercial. Los volúmenes de procesamiento solo aumentan en Lituania, Bulgaria y Letonia, gracias a cosechas más abundantes, y en los Países Bajos, donde el granizo y la sequía dañaron más fruta.
Aun así, el informe prevé que el sector de procesamiento absorberá una parte significativa de las manzanas de mesa de menor calidad. Los precios relativamente altos de las manzanas para procesamiento, sumados a los elevados precios de la energía, hacen que desviar esta fruta al procesamiento sea más atractivo que almacenarla, lo cual resulta costoso. El porcentaje destinado al procesamiento varía desde cero en los países escandinavos hasta el 60 % en Polonia.
Comercio: principalmente un asunto interno
La mayor parte del comercio de manzanas se realiza dentro del bloque. En los últimos cinco años, se movieron entre los estados miembros alrededor de 1,8 millones de toneladas métricas anuales, frente a entre 250.000 y 390.000 toneladas métricas importadas de fuera de la UE, lo que representa entre el 2 y el 4 por ciento del suministro total.
Importaciones: el hemisferio sur cubre el vacío.
Se prevé que las importaciones de la UE aumenten alrededor de un 15 por ciento en 2026/27 para compensar la menor cosecha, sobre todo en los Países Bajos, Francia, Bulgaria, Alemania, España y Suecia.
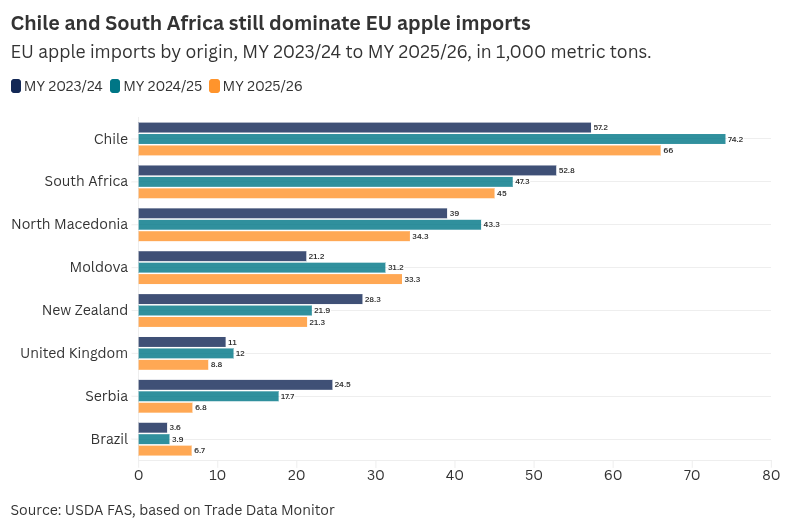
En 2025/26, las importaciones totalizaron 231.911 TM, un 14% menos. El 62% provino del hemisferio sur, principalmente en contra de la temporada de producción europea. Chile lideró con 65.983 TM (28%), seguido de Sudáfrica (45.031 TM). En cuanto al hemisferio norte, Macedonia del Norte lideró con 34.294 TM. Moldavia es el país que experimentó un notable crecimiento: sus exportaciones de manzanas a la UE casi se triplicaron en dos años después de que la UE suspendiera los aranceles de importación sobre ciertos productos moldavos en julio de 2022. Los Países Bajos son, con diferencia, el mayor importador, aunque gran parte de lo que ingresa se transborda a otros Estados miembros.
Estados Unidos prácticamente ha desaparecido de este mercado. Desde que la UE redujo el límite máximo de residuos de difenilamina (DPA), un tratamiento poscosecha para prevenir la quemadura por almacenamiento, en marzo de 2014, solo los exportadores con instalaciones designadas libres de DPA pueden enviar productos a la UE. En los últimos años, prácticamente todas las manzanas estadounidenses enviadas a Europa se destinaban al Reino Unido, en su mayoría orgánicas. «Tras el Brexit», señala el informe, las exportaciones estadounidenses a la UE prácticamente han cesado.
Exportaciones: un año sólido, perspectivas más débiles.
Las exportaciones de la UE alcanzaron 1.172.114 toneladas métricas en 2025/26, un 20 por ciento más. Para 2026/27, se prevé que disminuyan a 970.200 toneladas métricas (una caída de alrededor del 17 por ciento según nuestros propios cálculos), debido a las menores cosechas en los principales exportadores como Polonia y Francia y la competencia prevista de Turquía, donde se espera que la producción y las exportaciones se recuperen.
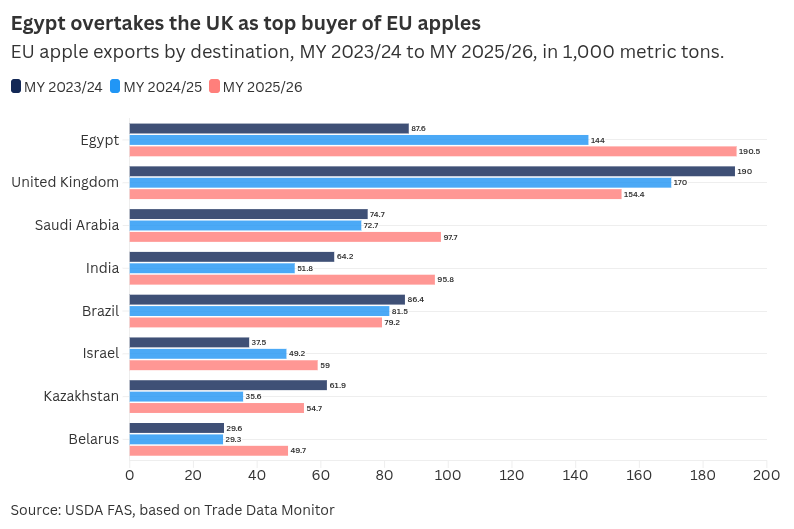
El cambio más significativo de la temporada pasada se registró en la cima de la lista de destinos. Egipto, con compras de 190.472 TM (un 32% más, el 16% del total), superó al Reino Unido, que adquirió 154.369 TM (un 9% menos). El informe vincula el crecimiento de Egipto con la mejora de su economía. Las exportaciones a Arabia Saudita (97.702 TM, +34%) e India (95.784 TM, +85%) se beneficiaron de la menor oferta exportable de Turquía.
Cinco países dominan el mercado: Italia, Polonia, Francia, España y Portugal representaron el 40%, el 31%, el 15%, el 5% y el 3% de las exportaciones a destinos fuera de la UE, y en conjunto representan el 93% del total, según el informe.
Los productores de la UE llevan años diversificando sus cultivos desde la prohibición rusa de importaciones de 2014. El informe atribuye el éxito a la combinación adecuada de variedades (Gala, Granny Smith, Golden Delicious, Red Delicious) y a los esfuerzos iniciales por abrir el mercado. Italia y Francia pueden exportar a Estados Unidos desde octubre de 2014, pero los envíos reales son mínimos.
Precios: aún falta alivio
Los precios al productor todavía no reflejan la menor producción. Se espera que aumenten una vez que la fruta más pequeña y dañada se haya vendido o enviado a procesamiento. Según fuentes locales, se necesitan con urgencia precios más altos: muchos agricultores han recurrido a sus ahorros para cubrir varios años de aumento de costos en fertilizantes, protección de cultivos, energía, empaques y mano de obra, así como para nuevos huertos, en particular aquellos con riego antihielo o redes de protección contra el granizo.
Fuente:Frutas caducifolias frescas anuales – Unión Europea (USDA)
Nota: Los artículos de terceros publicados no necesariamente reflejan la opinión de la Cámara, su publicación intenta reflejar la diversidad de visiones